

 こんにちは、木村工務店です。
私たちは京都府京田辺市で木へのこだわりを大切に、長く快適に暮らせる高性能な家づくりをしています。
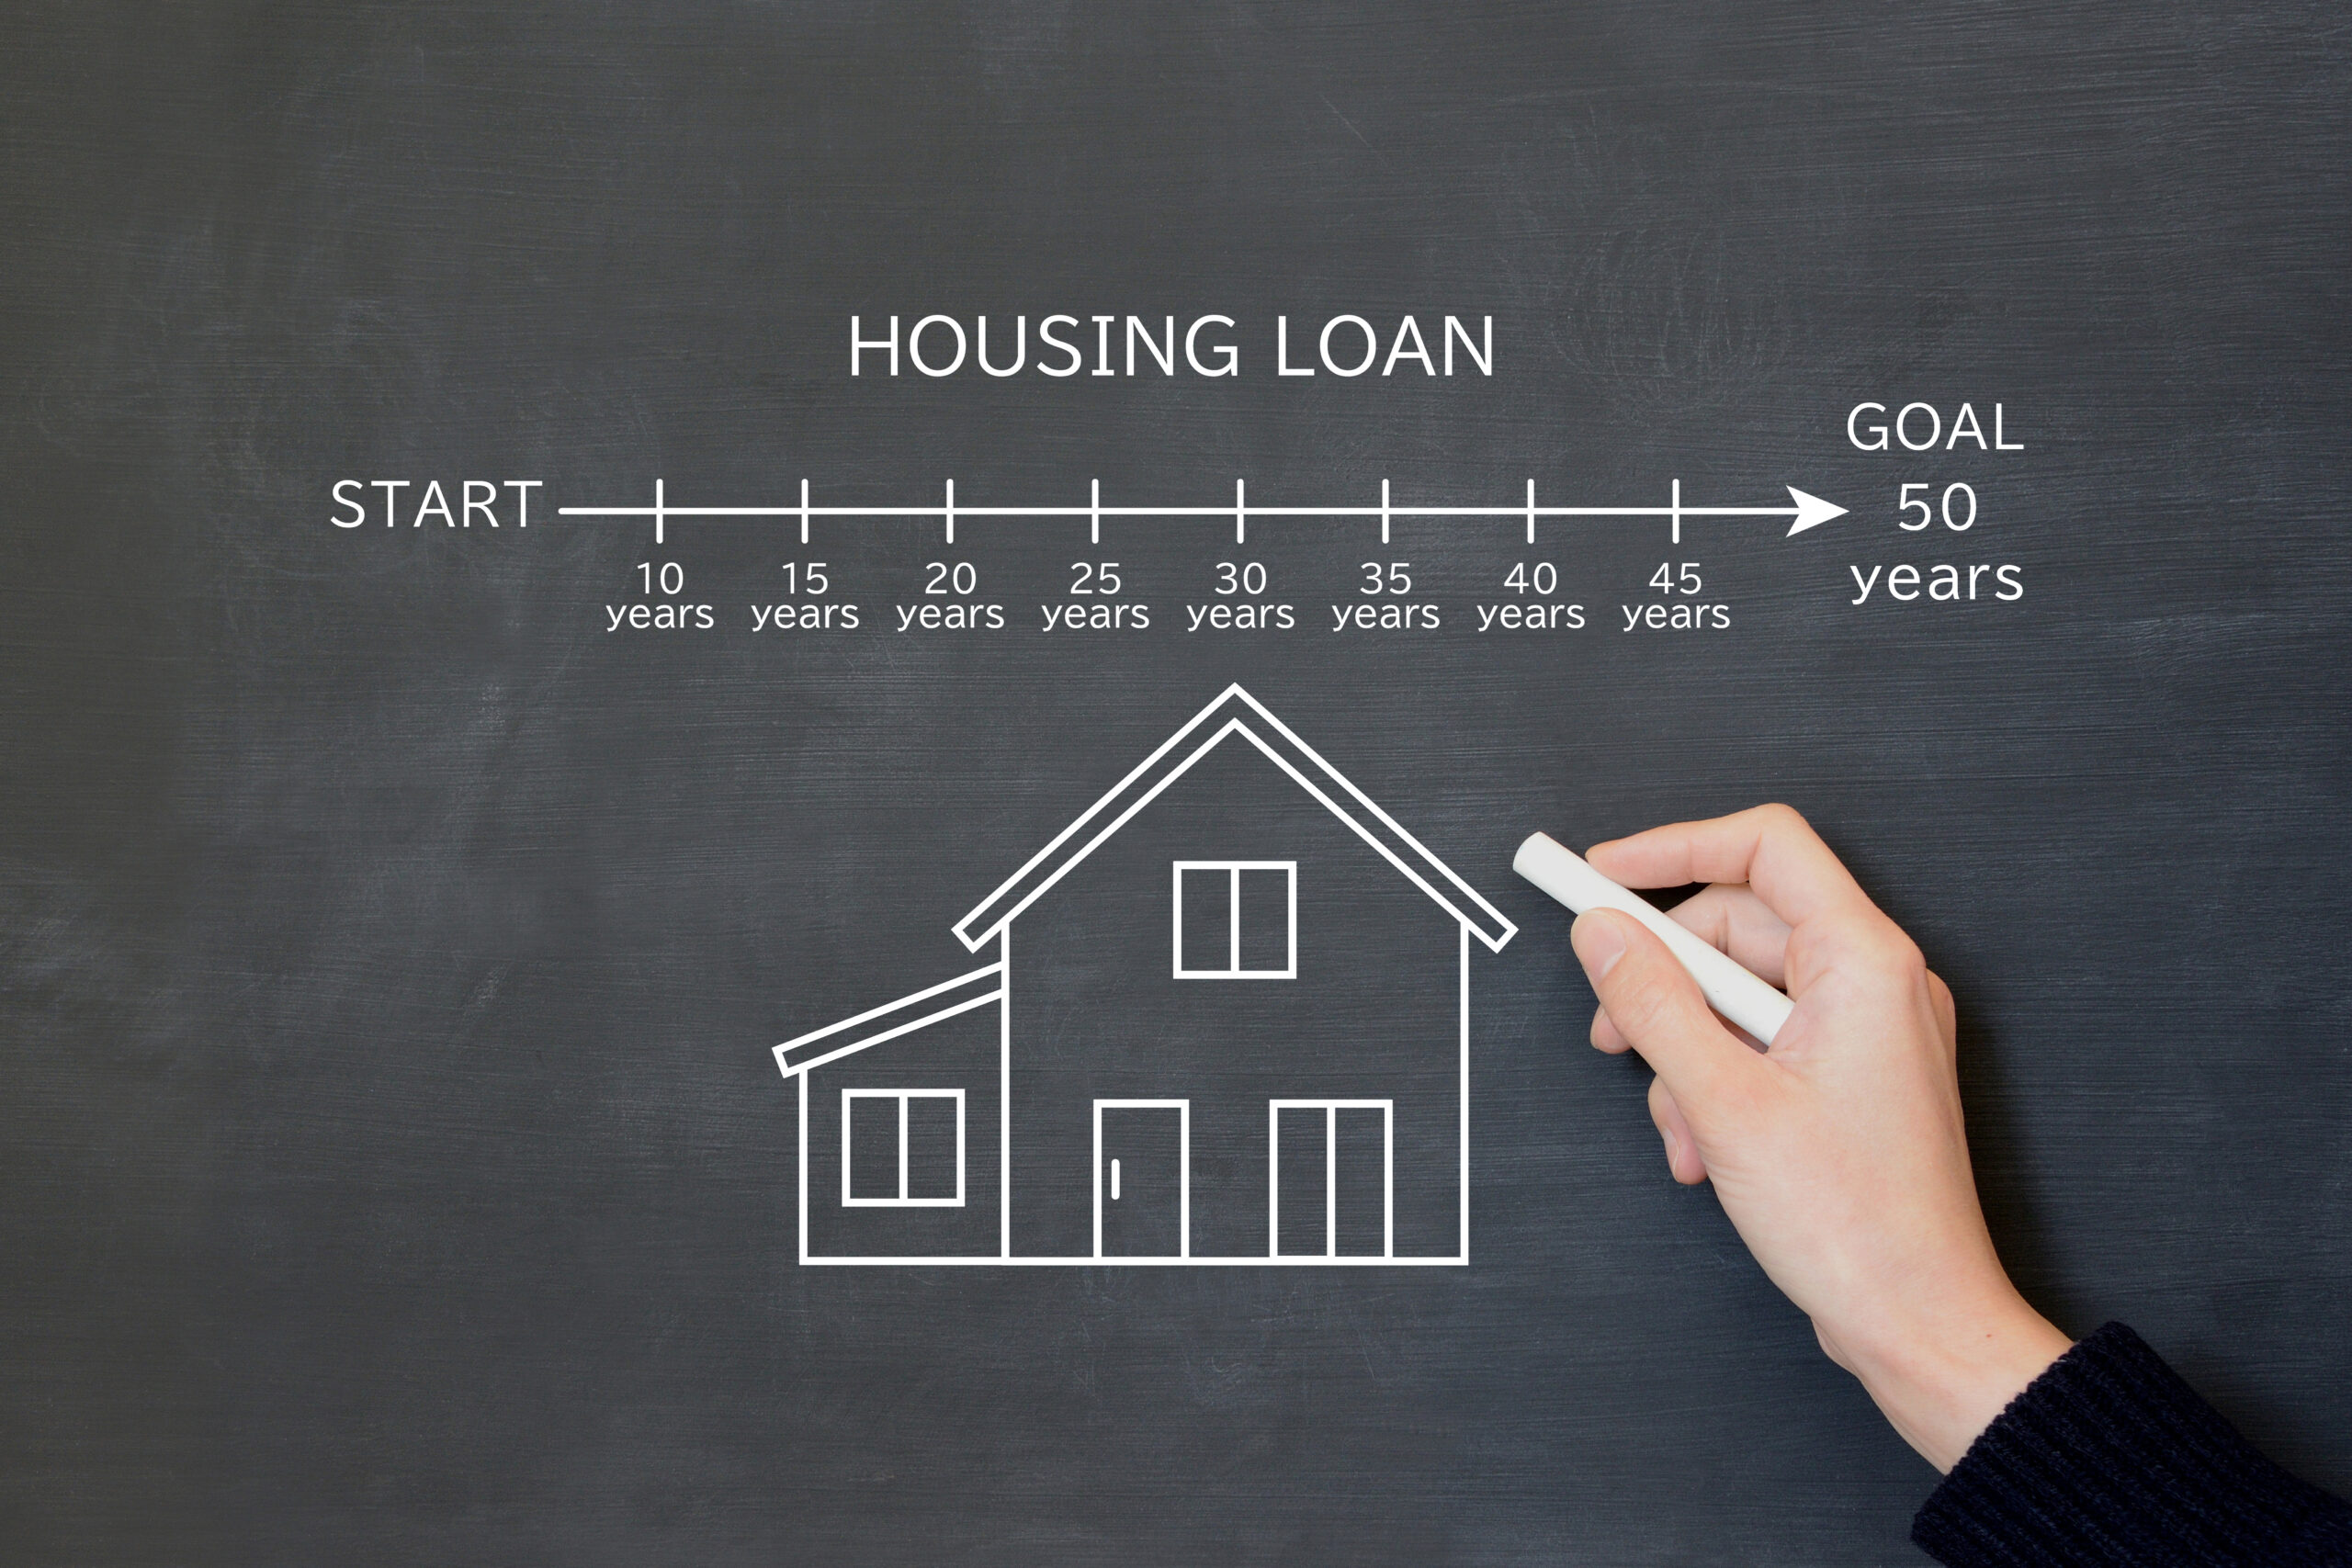
40年・50年といった超長期の住宅ローンは、「毎月の返済が楽になりそう!」と興味を持つ方が増える一方で、「超長期ローンは危ない」「リスクが高すぎる」という声も耳にします。
超長期の住宅ローンは、仕組みとリスクを理解した上で活用するなら、特に若い世代にとって強力な選択肢。今回は超長期ローンのメリット・デメリットや、向いている人・避けた方がいい人をプロの視点で解説します!
■超長期ローンのメリット・デメリット
一般的な35年ローンと比べた時の最大の特徴は、返済期間が長く延びる分、毎月の支払額をぐっと低く抑えられる点にあります。月々の固定費が下がることで家計に大きなゆとりが生まれ、子育て費用や将来に向けた貯蓄、資産運用などにお金を回しやすくなるのが大きなメリットです。
一方で、借りる期間が長い分だけ最終的に支払う利息の合計が多くなるというデメリットがあります。また、金融機関によっては35年を超えるローンに対して金利を少し上乗せする場合があるほか、毎月の返済額が少ないためローン残高(元金)の減っていくスピードが緩やかになる点にも注意が必要です。
■なぜ「危ない」といわれるの?
超長期ローンが「危ない」といわれる最大の理由は、老後まで返済が続いてしまうリスクにあります。たとえば40歳で40年ローンを組むと完済が80歳になってしまい、年金生活や再雇用で収入が減った状態のまま、約15〜20年間も現役時代と同じ毎月の返済が続くことになります。
しかし、30歳くらいまでの若い方であれば、40年ローンなどを検討するのは非常に賢い戦略になります。若いうちに超長期ローンで月々の負担を低く抑えて手元資金にゆとりを持たせ、将来的に収入が上がったタイミングやまとまった資金ができた段階で繰り上げ返済を行い、定年までに期間を短縮していけば、リスクを最小限に抑えつつメリットだけを活かすことができます。
■超長期ローンを「組んでも良い人」「避けた方がいい人」
超長期ローンが向いているのは、主に30歳くらいまでの若い方で、将来的に繰り上げ返済を行い定年までに完済するプランが立てられる方です。毎月の返済額を抑えて手元にお金を残し、貯蓄や運用に回したいと考えている方にも適しています。
反対に、35歳以上の方や、月々の返済額が減って浮いたお金をつい使ってしまうという方は避けた方が無難です。また、利息を含めた総支払額を1円でも安く抑えたいと考えている場合も、35年以下のローンを選んだ方が満足度は高くなります。
■自分たちの年代とライフプランに合ったローン選びを!
40年や50年の超長期ローンは、ただ「借入額を増やすため」に使うと危険ですが、「若いうちの家計のゆとりを作るため」に計画的に使うならとても有効な手段です。
「自分たちの年齢なら何年ローンが一番得?」「繰り上げ返済シミュレーションを見てみたい」という方は、ぜひ木村工務店にご相談ください。無理のない安心な資金計画を一緒に考えていきましょう!